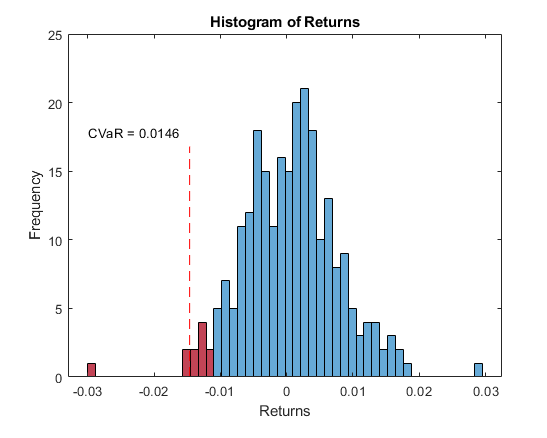
CVaR Portfolio Optimization
Conditional Value at Risk (CVaR) portfolio optimization with the PortfolioCVaR object

이 제출물을 팔로우합니다
- 팔로우하는 게시물 피드에서 업데이트를 확인할 수 있습니다
- 정보 수신 기본 설정에 따라 이메일을 받을 수 있습니다
인용 양식
MathWorks Quant Team (2026). CVaR Portfolio Optimization (https://kr.mathworks.com/matlabcentral/fileexchange/38288-cvar-portfolio-optimization), MATLAB Central File Exchange. 검색 날짜: .

